Resumen Ejecutivo
En la analítica de clientes convencional, las métricas de satisfacción como el Net Promoter Score (NPS) o el Customer Satisfaction Score (CSAT) suelen gestionarse como indicadores aislados de reputación o experiencia. Sin embargo, cuando estos datos no se cruzan con el comportamiento transaccional y los estados financieros, las organizaciones corren el riesgo de tomar decisiones a ciegas o priorizar iniciativas de bajo impacto económico.
El verdadero objetivo de las empresas debería ser maximizar el Customer Lifetime Value (CLV), entendido como la suma de los flujos de beneficios que el cliente generará a la compañía en todo su ciclo de vida, descontados a valor presente (Fuente: Huella Digital, Capítulo 4)
Este caso de estudio analiza la integración entre la Voz del Cliente (VoC) y el Valor de Vida del Cliente (CLV) dentro de un Holding Retail Líder en Latinoamérica, operando a través de sólo dos ecosistemas: Marca A (especializada en vestuario y calzado infantil consolidado) y Marca B (especializada en primera infancia y bebés).
A través del modelamiento de 1,8 millones de clientes únicos y más de 13 mil evaluaciones validadas (con un margen de error de ±0,85% y 95% de confianza), este estudio demuestra cómo la insatisfacción y la fricción operacional no siempre destruyen facturación inmediata, sino que comprometen la lealtad y el valor futuro de los clientes más rentables del negocio.
1. Marco Metodológico: La Monetización Financiera de la Experiencia
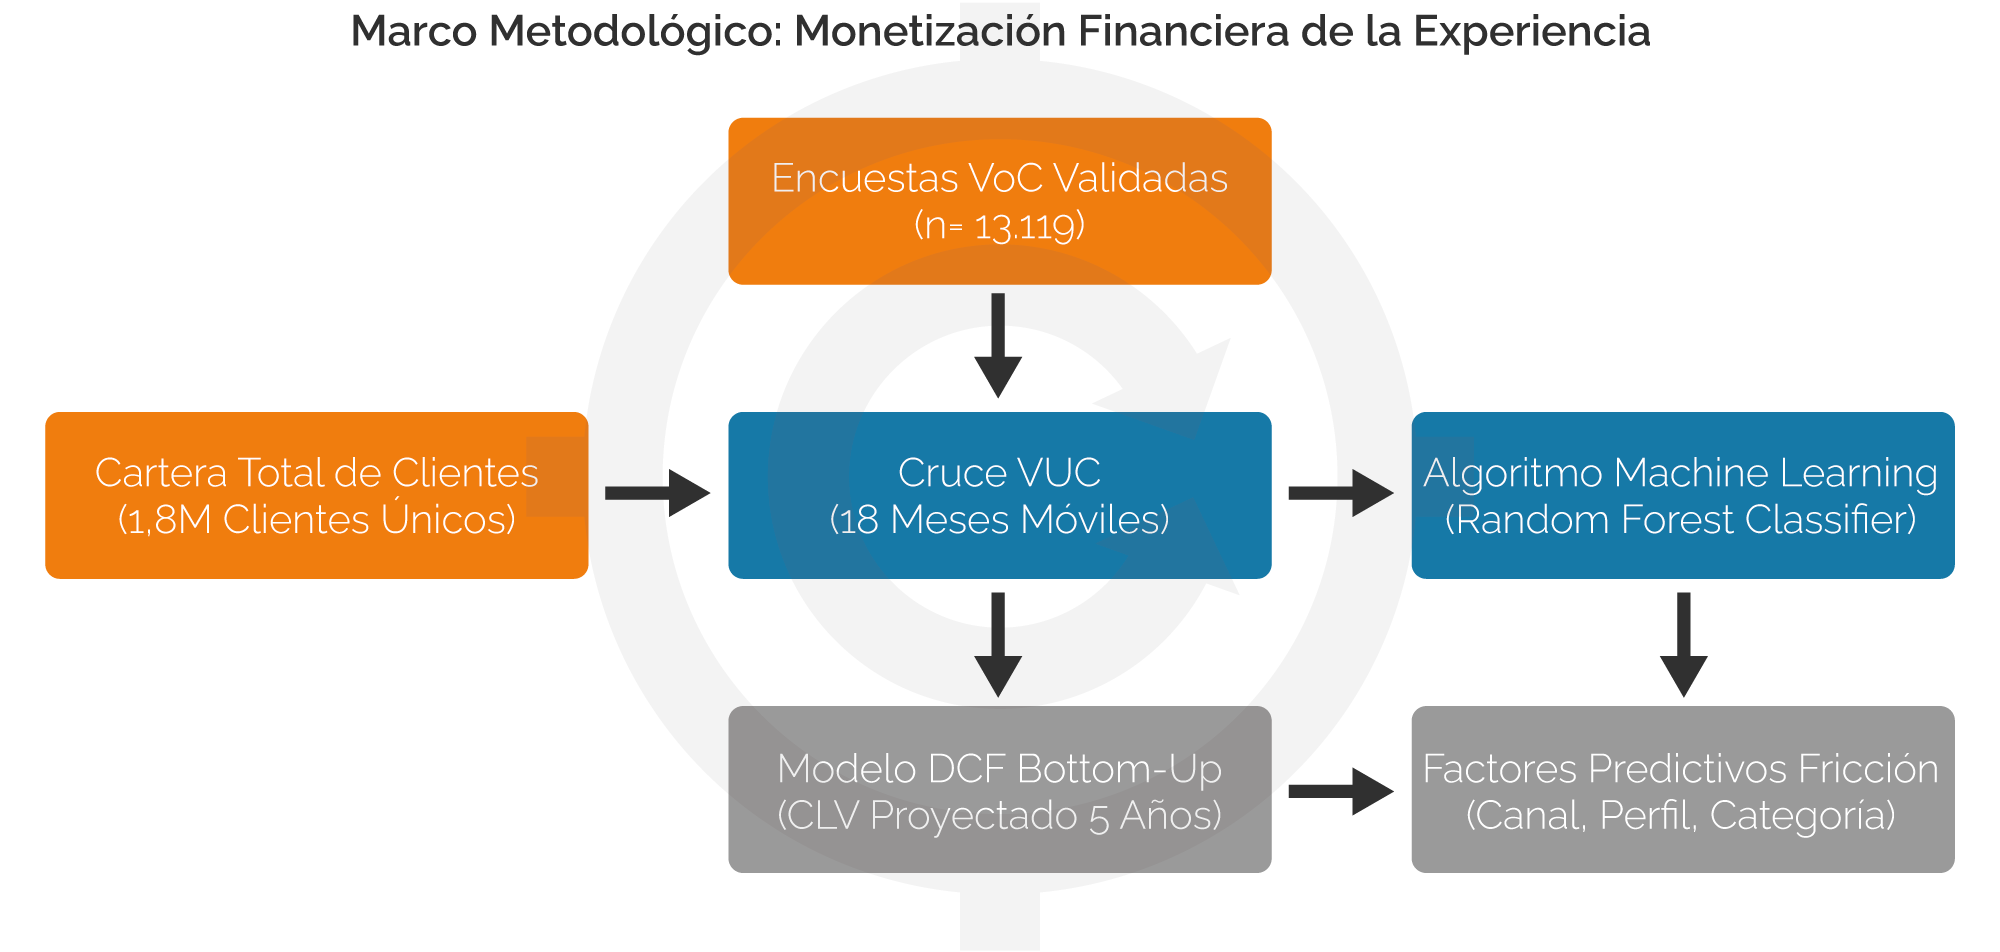
Para superar la limitación de las encuestas tradicionales, se diseñó un modelo integrador entre la información declarativa (VoC) y la historia transaccional del “Single Customer View” o “Vista Única del Cliente (VUC)”.
Componentes Clave del Modelamiento:
- Estimación de CLV (Flujos de Caja Descontados): Calculado individuo por individuo (bottom-up) proyectado a 5 años, aplicando un margen neto directo para descontar los costos operacionales y de atención), una tasa de retención empírica y una tasa interés anual para descontar flujos futuros.
- Algoritmo de Machine Learning (Random Forest Classifier): Utilizado para identificar las variables transaccionales y demográficas con mayor peso predictivo (Feature Importance) en la separación entre clientes Promotores y Detractores.
- Matrices de Transición (Cadenas de Markov): Aplicadas a cohortes de clientes con múltiples evaluaciones en el tiempo para cuantificar el Retorno de Inversión (ROI) del Rescate.
2. Las Contrasentidos entre Experiencia y Rentabilidad
Contrasentido 1: La Inelasticidad del Detractor (El Cliente Cautivo de Alto Valor)
El mito clásico del NPS asume que el cliente insatisfecho deja de comprar inmediatamente y posee un valor financiero marginal. Los datos empíricos del estudio derriban esta suposición:
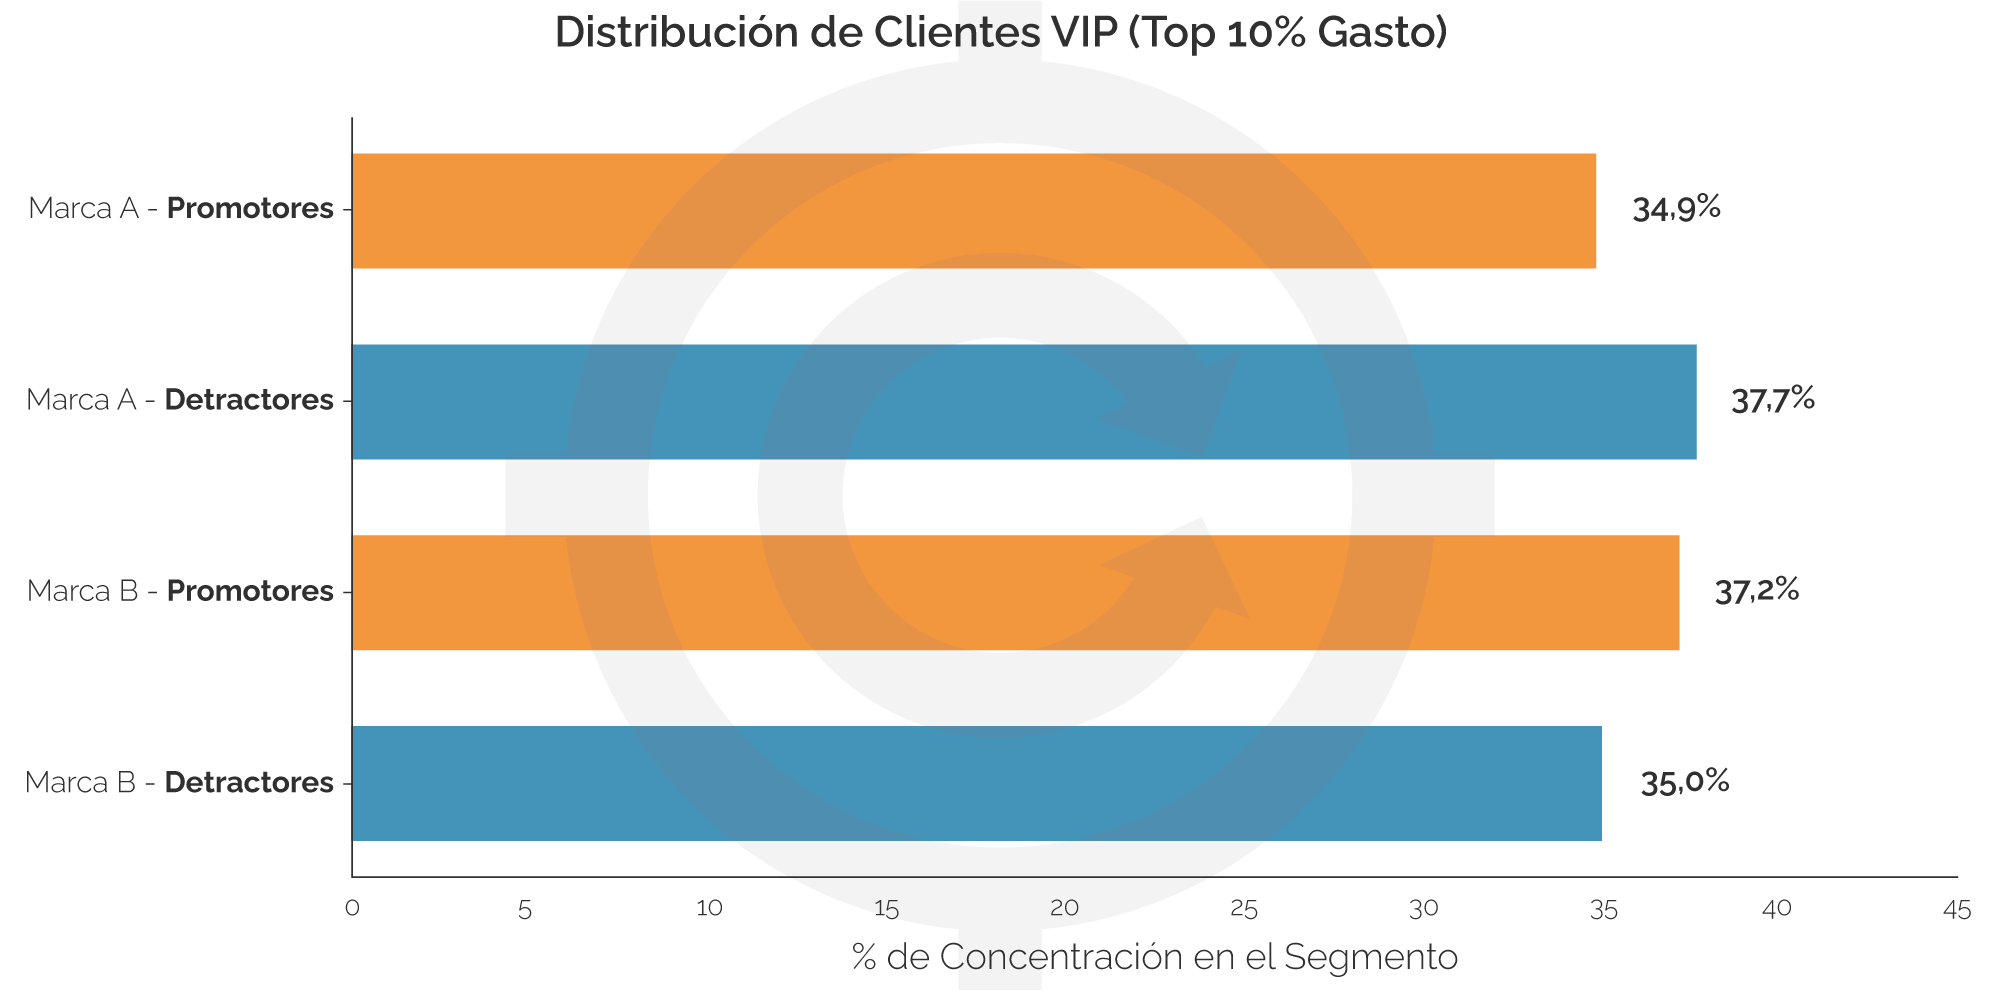
- Distribución en Segmentos VIP: En la Marca A, el 37,7% de los detractores pertenece al segmento de mayor gasto de la compañía (Top 10% y Top 2%), una proporción incluso superior a la de los promotores (34,9%). En la Marca B, los clientes VIP representan el 35,0% de la base de detractores.
- Frecuencia de Compra: Los detractores de la Marca A compran con mayor frecuencia promedio (+8,4%) que los propios promotores.
- Valor Financiero Equivalente: El CLV proyectado a 5 años de un detractor VIP en la Marca A es matemáticamente similar al de un promotor VIP.
“Los detractores en categorías de necesidad recurrente no son clientes ocasionales; son heavy users cautivos que continúan comprando por necesidad funcional, pero experimentan una alta fricción en cada transacción.”
Contrasentido 2: El Comportamiento Omnicanal (Mayor Valor y la Mayor Fricción)
La integración entre el canal digital y la tienda física representa el motor principal de rentabilidad, pero simultáneamente se convierte en la mayor fuente de fricción operacional:
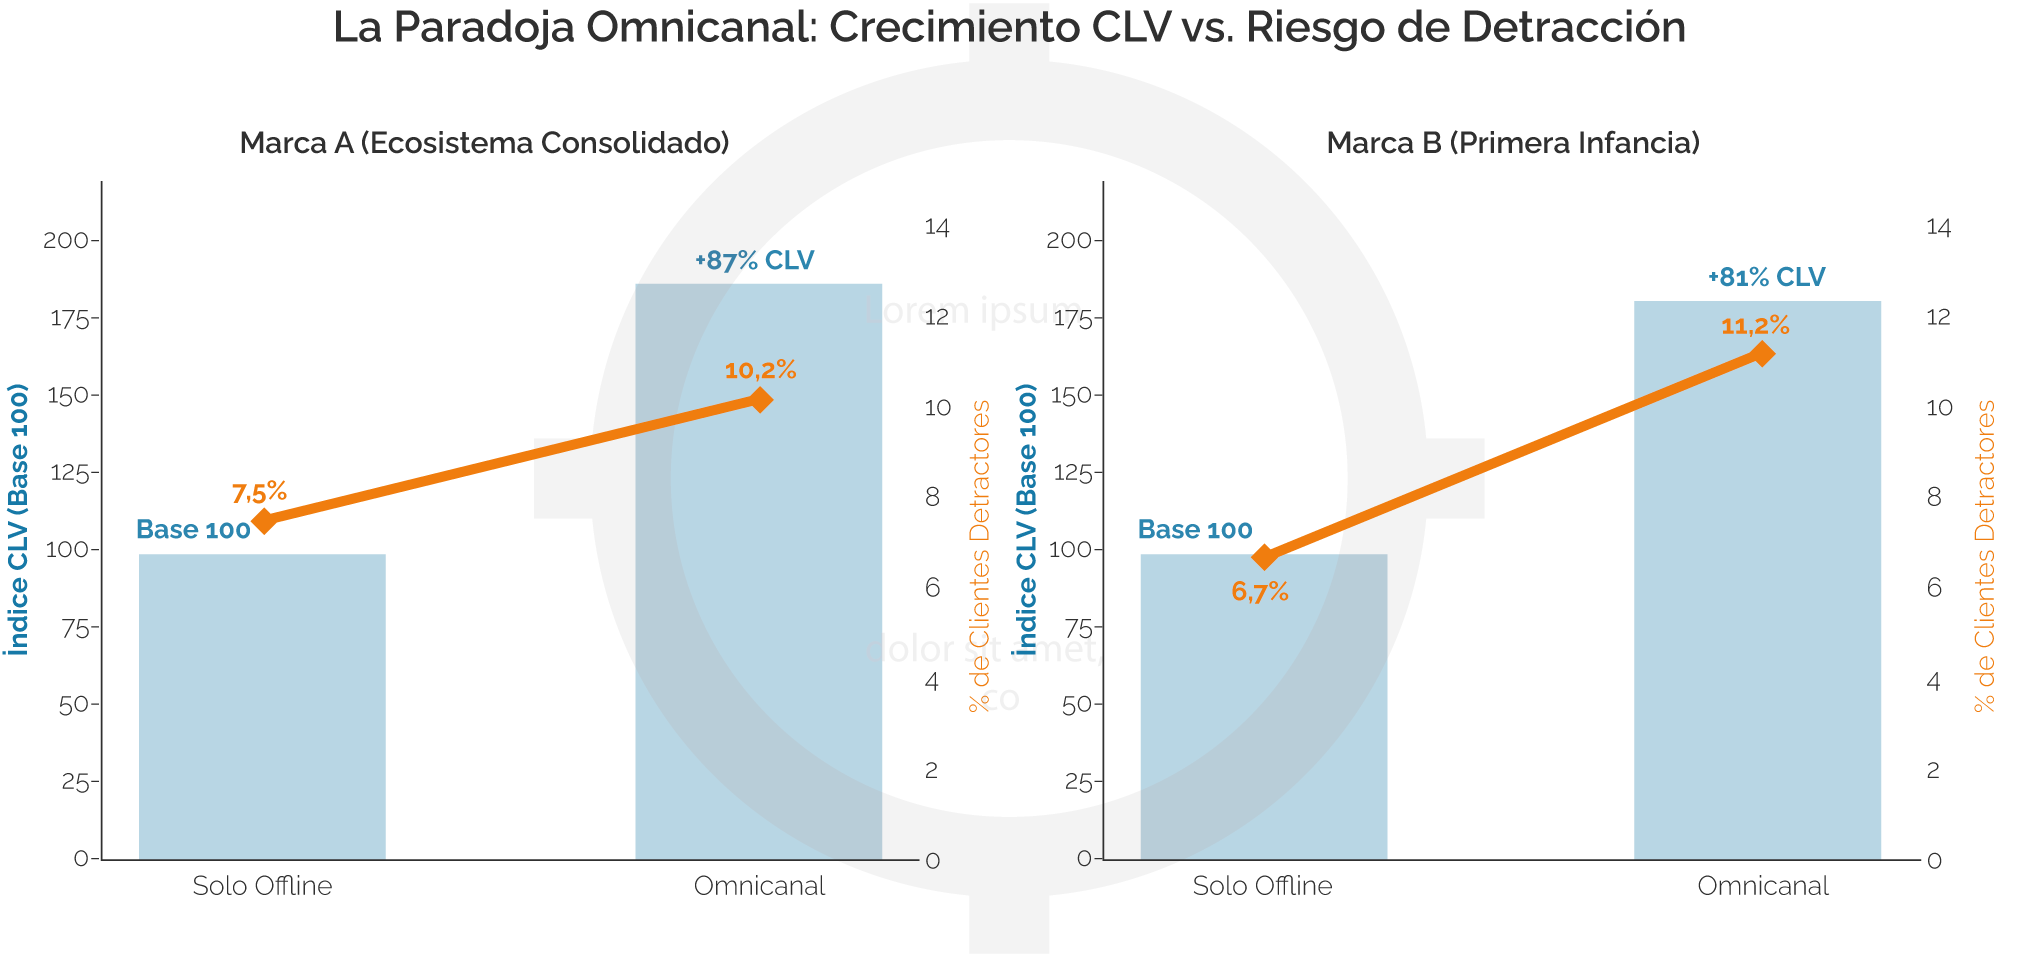
- Multiplicador de CLV: Cruzar ambos mundos (Web + Tienda Física) incrementa drásticamente el valor de vida del cliente: +87% de CLV en Marca A y +81% de CLV en Marca B en comparación con los clientes exclusivos del canal físico. Excelente resultado y acredita que la facilidad de compra empuja el gasto.
- Concentración de la Detracción: A pesar de ser el segmento más rentable, el cliente omnicanal es el más insatisfecho. Mientras que en la Marca A los clientes omnicanales representan el 29,3% de los promotores, saltan al 37,9% dentro de los detractores. En Marca B, representan el 20,6% de los promotores pero el 31,3% de los detractores. La mala noticia: aumenta el gasto, transformándose en “fábrica” de detractores.
- Probabilidad Condicional: Según el modelo predictivo, un cliente que compra exclusivamente offline tiene un 92,2% de probabilidad de ser Promotor, mientras que al convertirse en omnicanal su probabilidad cae al 88,6%.
“La insatisfacción no responde a fallas de producto, sino a los puntos de convergencia de canales: fricciones en logística inversa (cambios web en tienda física), quiebres de stock en modalidad Click & Collect y tiempos de despacho.”
El Fenómeno del «Cliente Neutro»
Al evaluar la satisfacción transaccional (CSAT / ISN), el segmento que califica con nota intermedia («Neutro») en la Marca A registra el CLV promedio proyectado más alto y la mayor frecuencia acumulada. No se trata de un cliente indiferente, sino de un usuario exigente de alta frecuencia cuya exigencia aumenta debido al volumen de su interacción comercial.
3. Dinámica de Transiciones y ROI del Rescate
Mediante el seguimiento longitudinal de clientes evaluados en múltiples momentos, se trazaron los flujos de transición desde un estado inicial de insatisfacción hacia la recuperación o permanencia.
Ecosistema de Primera Infancia (Marca B):
- Tasa de Rescate: 33,7% de los detractores logró migrar a promotores.
- Impacto Monetario: Recuperar a un detractor genera un incremento del 43,8% en el gasto acumulado por cliente frente a aquel que permanece estancado en la detracción. En etapas iniciales de la relación comercial, la resolución de quejas tiene un ROI altamente expansivo.
Ecosistema Consolidado (Marca A):
- Tasa de Rescate: 34,2% de los detractores transitó hacia promotores.
- Impacto Monetario: El cliente que permanece como detractor mantiene un volumen de gasto acumulado masivo debido a la necesidad funcional de compra. En este contexto, el rescate no busca incrementar el ticket de compra, sino actuar como una barrera defensiva obligatoria para evitar que la cartera migre a la competencia una vez superada la etapa de crianza (Cliente Pasivo-Leal).
4. Mapeo del Riesgo Operacional de la Cartera
A partir de los hallazgos proyectados a la cartera total, se identificaron tres categorías principales de riesgo financiero:
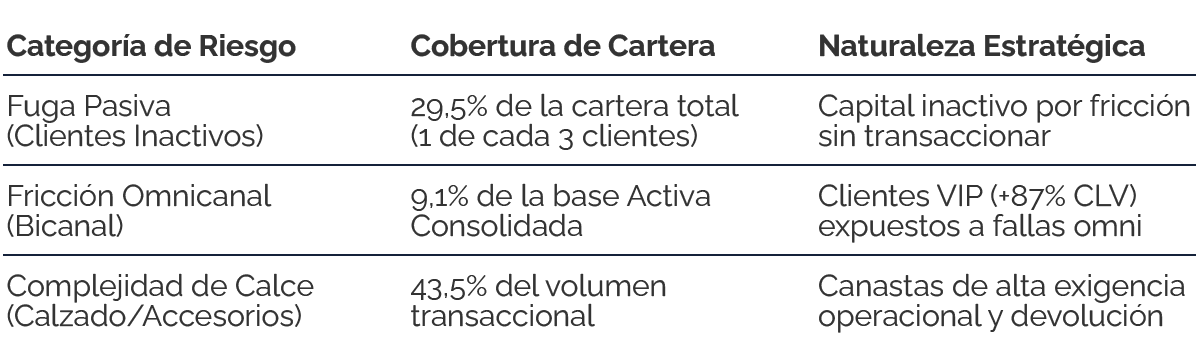
Caso de Recuperación
El modelamiento demuestra que no se requiere una transformación total para generar retornos significativos. Reactivar o prevenir la fuga de tan solo el 5% de la base inactiva (estancada en fuga pasiva) inyecta un volumen de facturación incremental que, al aplicar el margen neto, aporta una contribución directa y expansiva a la última línea de la organización (bottom-line), autofinanciando las optimizaciones tecnológicas y logísticas requeridas.
5. Cuestionamientos Estratégicos para Líderes de Negocio
Este caso puede orientar la toma de decisiones ejecutivas en comités de dirección, experiencia y operaciones. Tras la evidencia planteada es posible crear espacios con tu equipo de trabajo para responder a los siguientes cuestionamientos clave:
- ¿Estamos evaluando la insatisfacción únicamente como un indicador de reputación, o cuantificamos sistemáticamente la facturación en riesgo de nuestros clientes cautivos?
- ¿Nuestra arquitectura omnicanal facilita la conveniencia del cliente o funciona como una fábrica de detractores VIP?
- ¿Comprendemos que 3 puntos adicionales de NPS pueden llegar a duplicar el Valor de Vida del cliente si alineamos los incentivos correctos?
- ¿Posee nuestro programa de lealtad un diseño segmentado por margen y contribución de vida que reduzca el esfuerzo operacional del cliente VIP?
- ¿Diferenciamos la inversión en resolución de reclamos entre etapas tempranas del ciclo de vida (donde el rescate expande la tasa de gasto) y etapas consolidadas (donde actúa como barrera defensiva de retención)?
Si buscas dejar de justificar inversiones en base a la intuición y quieres comenzar a modelar la experiencia de tus clientes con impacto financiero directo, en CustomerTrigger te ayudamos a construir el puente definitivo entre la Voz del Cliente y tu última línea de resultados.